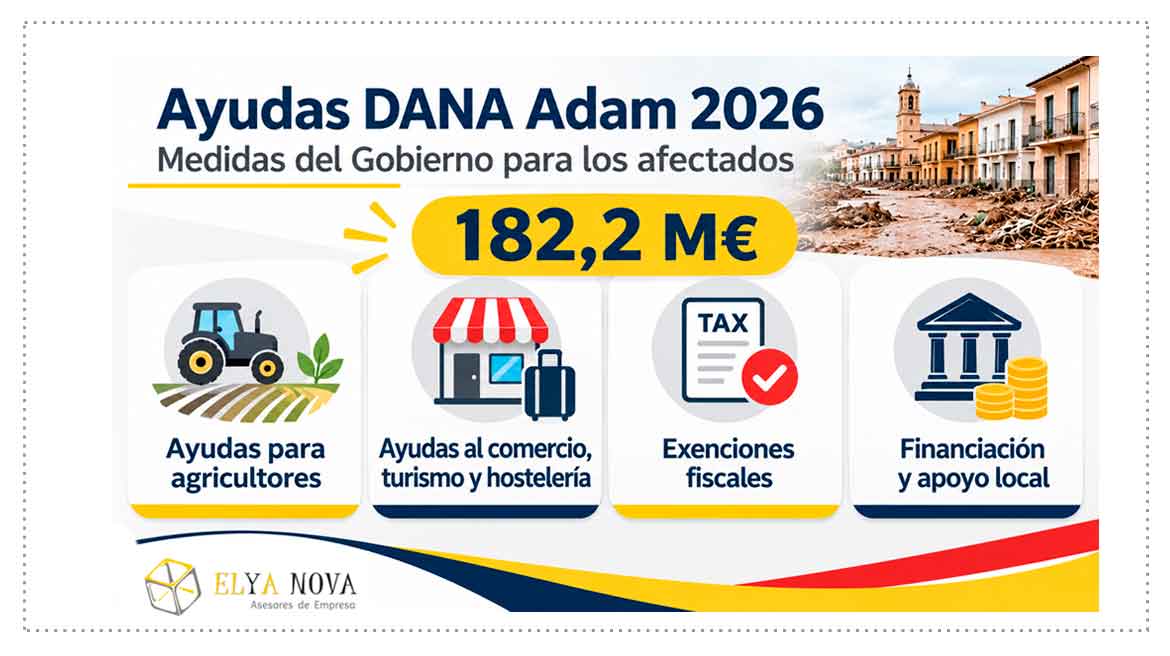
Ayudas y medidas fiscales para los afectados por la DANA Adam.
🪙
El Gobierno ha aprobado un paquete de 182,2 millones de euros en ayudas extraordinarias para los afectados por la DANA Adam, registrada los días 18 y 19 de octubre de 2026. Las medidas están dirigidas a agricultores, autónomos, empresas, comercios, establecimientos turísticos y entidades locales de las zonas afectadas, especialmente en la Comunitat Valenciana y Baleares.
💰
Table of Contents
Ayudas para agricultores y explotaciones agrarias.
El sector agrícola recibirá 88,7 millones de euros para reparar caminos rurales e infraestructuras de riego y compensar los daños ocasionados por las lluvias.
Los agricultores con seguro agrario podrán recibir ayudas de hasta el 70 % del coste de la póliza, además de compensaciones por determinados daños no cubiertos por el seguro.
También se amplían las opciones de financiación mediante la línea DANA/ICO-MAPA-SAECA, con ayudas a fondo perdido del 15 % del préstamo y exención del coste del aval.
Estas ayudas estarán exentas de tributación.
🌎
Ayudas al comercio, turismo y hostelería.
Se contempla una subvención de hasta 15 millones de euros para apoyar a los establecimientos afectados.
Las ayudas por establecimiento serán:
- 5.000 euros para autónomos.
- 10.000 euros para pymes y entidades sin personalidad jurídica.
💡
Exenciones fiscales para empresas y autónomos.
El Real Decreto-ley establece beneficios fiscales para aliviar las obligaciones tributarias de los afectados:
- Exención del Impuesto sobre Bienes Inmuebles (IBI) de 2026 para inmuebles dañados.
- Reducciones en el Impuesto sobre Actividades Económicas (IAE) de 2026.
- Posibilidad de solicitar la devolución de impuestos ya abonados cuando corresponda.
- Reducciones en los módulos del IRPF y en el régimen simplificado del IVA para actividades agrarias afectadas.
- Exención en el IRPF de las ayudas públicas concedidas por las distintas administraciones.
📈
Financiación y apoyo a los ayuntamientos afectados.
Se habilitan mecanismos extraordinarios de financiación para cubrir gastos de reconstrucción y reparación. Además, los ayuntamientos podrán destinar el superávit presupuestario de 2025, 2026 y 2027 a inversiones financieramente sostenibles relacionadas con los daños y la prevención de futuras catástrofes.
Asimismo, los gastos extraordinarios derivados de la DANA no computarán a efectos de las reglas fiscales, con determinadas exenciones en los planes económico-financieros.
Estas medidas buscan facilitar la recuperación económica de las zonas afectadas y apoyar a empresas, autónomos y administraciones locales.
Se aprueban medidas extraordinarias para reforzar la capacidad pericial, médica y técnica del Consorcio de Compensación de Seguros, ante el volumen y la extensión territorial de los daños y el elevado número de solicitudes de indemnización recibidas.
📯
Regulación.
Este Real Decreto ley se ha publicado en el BOE281 🔗.
🎯
¿Necesitas ➕ información? Contacta con nosotros ☎️ 91 714 03 36.
🆕 Más noticias 🗞️ Destacadas.
Fuente: BOE, Protección Civil
Actualiza261112
🪢