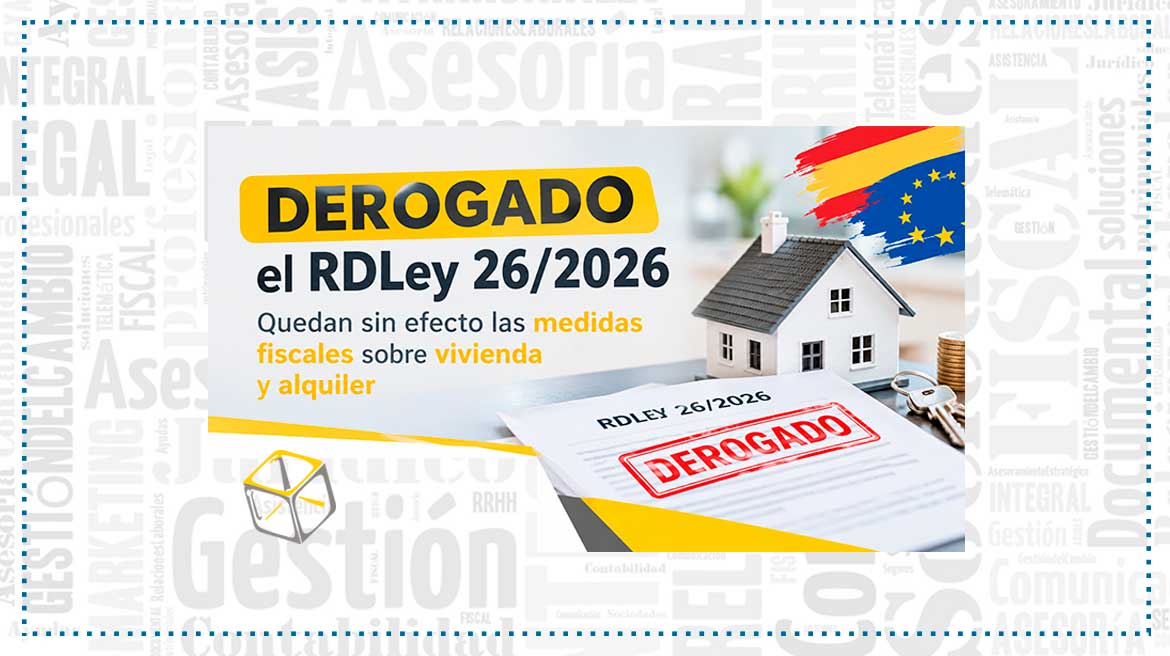
Derogación del Real Decreto-ley 26/2026 sobre medidas fiscales, vivienda y alquiler.
🏛️
Al no haberse alcanzado el acuerdo necesario para su convalidación en el Congreso de los Diputados queda derogado el Real Decreto Ley 26/2026 que recogía medidas fiscales respecto a una vivienda asequible.
📕
Table of Contents
¿Por qué se ha derogado el Real Decreto-ley 26/2026?
El Congreso de los Diputados no convalidó el Real Decreto-ley 26/2026, de 29 de septiembre, relativo a la protección de la función social de la vivienda y al aumento de la oferta de vivienda asequible. Como consecuencia, la norma quedó derogada tras el acuerdo parlamentario del 2 de octubre de 2026, publicado en el BOE.
Esta decisión deja sin efecto las medidas que había introducido el decreto, incluidas sus novedades fiscales relacionadas con el alquiler y la vivienda. Por ello, propietarios, arrendadores y contribuyentes deben prestar atención a las consecuencias de esta derogación antes de aplicar beneficios tributarios previstos en la norma.
🔎
¿Qué medidas fiscales quedan sin efecto?
El Real Decreto-ley incorporaba modificaciones que afectaban principalmente al Impuesto sobre la Renta de las Personas Físicas (IRPF), entre ellas:
- Reducciones fiscales para arrendadores: nuevos porcentajes de reducción del rendimiento neto positivo del alquiler de vivienda, sujetos a diferentes condiciones.
- Deducción por alquiler de vivienda habitual: una deducción del 10 % para determinados contribuyentes con bases imponibles inferiores a los límites establecidos.
- Exenciones por transmisión de viviendas: beneficios fiscales previstos para determinadas operaciones de venta de inmuebles a entidades públicas destinadas a promover vivienda social o asequible.
Al quedar derogada la norma, estas novedades no pueden darse por aplicables con carácter general. Será necesario comprobar la normativa vigente y las posibles reglas transitorias en cada caso concreto.
🔗
¿Cómo afecta a propietarios, inquilinos, autónomos y empresas?
La derogación puede influir en la planificación fiscal de quienes obtienen ingresos por alquiler, poseen inmuebles destinados a inversión o tienen previstas operaciones inmobiliarias.
Antes de presentar la declaración de la renta o formalizar una operación, conviene revisar qué disposiciones siguen vigentes y qué tratamiento fiscal corresponde aplicar. También es importante no confundir este decreto con otras normas que regulan los arrendamientos o la tributación inmobiliaria.
⚖️
Regulación.
Las bases del Real Decreto, las enlazamos aquí: BOE245.
También se acompaña el acceso al BOE actual en vigor presentado posteriormente, BOE249,el 6/octubre/2026.
🛎️
¿Necesitas ➕ información? Contacta📞 91 714 03 36.
🆕 Más noticias 🗞️ Destacadas.
Fuente: BOE+261005
🪢