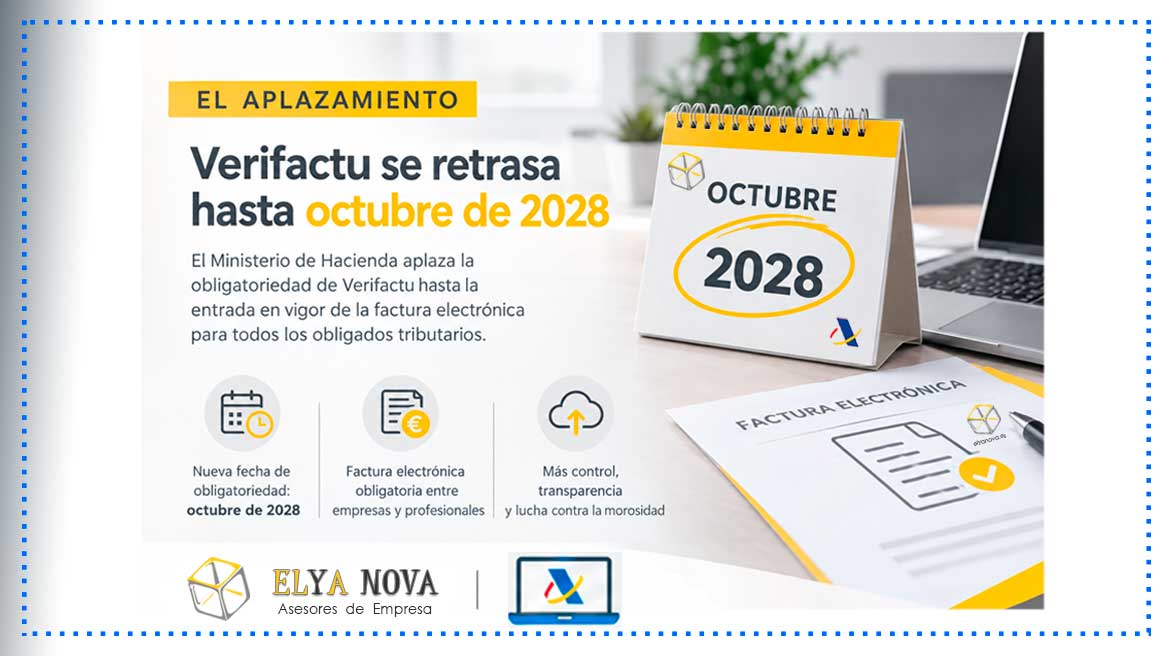
Hacienda retrasa Verifactu hasta 2028 para alinearlo con la factura electrónica.
📊
Hacienda ha vuelto a aplazar el sistema Verifactu hasta octubre de 2028 para alinearlo con los plazos de la factura electrónica obligatoria B2B.
📆
Table of Contents
El Aplazamiento.
El Ministerio de Hacienda ha decidido aplazar la implementación de VERI*FACTU hasta la entrada en vigor de la factura electrónica para todos los obligados tributarios. Es decir, que vuelve a retrasar la obligatoriedad de uso del sistema -en esta ocasión, por tercera vez- y fija una nueva fecha: octubre de 2028.
🔎
Las claves del BOE sobre la facturación electrónica.
La orden establece cómo funcionará técnicamente la solución pública de facturación electrónica de la AEAT, concebida para facilitar la factura electrónica obligatoria entre empresas y profesionales y para controlar los plazos reales de pago. Conoce las ideas clave:
- Factura electrónica B2B obligatoria. Empresarios y profesionales deberán emitir, remitir y recibir facturas electrónicas en sus operaciones con otros empresarios o profesionales en España, conforme al marco de la Ley 18/2022 y el Real Decreto 238/2026.
- Plataforma pública gratuita de la AEAT. La solución pública será una alternativa accesible, especialmente orientada a pymes y profesionales. Permitirá emitir facturas, interconectarlas entre plataformas, consultarlas, descargarlas y recuperarlas.
- Repositorio universal de facturas. Aunque una empresa use una plataforma privada, esta deberá enviar a la solución pública, al mismo tiempo que se emite la factura, una copia electrónica fiel de cada factura. Así, la AEAT dispondrá de un registro centralizado.
- Estándar técnico común. Las facturas y sus copias deben utilizar el modelo europeo EN 16931 y la sintaxis UBL. El objetivo es asegurar interoperabilidad entre sistemas y reducir la adaptación de quienes ya usan estándares estructurados.
- Información obligatoria sobre pagos. El destinatario debe comunicar el rechazo de la factura y el pago efectivo completo, incluyendo las fechas relevantes. El emisor puede comunicar voluntariamente cobros, impagos o discrepancias. La finalidad principal es vigilar la morosidad comercial.
- Trazabilidad y control de duplicidades. Cada factura tendrá un código único formado por el NIF del emisor, serie, número y fecha de expedición. Se validarán los envíos, se rechazarán duplicados y las bajas o anulaciones conservarán trazabilidad.
- Canales de uso. La emisión individual podrá realizarse mediante formulario web de la AEAT; la interconexión entre plataformas, el envío de copias fieles y los intercambios automatizados se realizarán mediante servicios web.
- Recuperación y consulta. Emisores, destinatarios y representantes autorizados podrán consultar y descargar facturas, copias fieles y estados de pago. Las plataformas privadas deben recuperar automáticamente las facturas destinadas a sus clientes y ponerlas a su disposición de inmediato.
- Seguridad e identificación. El acceso exigirá certificados electrónicos y, para determinados formularios, también podrá utilizarse Cl@ve. Se admite la representación mediante apoderamiento. El sistema queda sometido a las normas de protección de datos y al Esquema Nacional de Seguridad.
- Entrada en funcionamiento. La plataforma pública deberá estar disponible al menos dos meses antes de la primera aplicación efectiva del sistema. La orden entra en vigor al día siguiente de su publicación y activa el cómputo de los plazos de implantación previstos en la normativa superior.
En síntesis, la norma crea una infraestructura pública, gratuita y estandarizada que combina la libertad de usar plataformas privadas con una obligación de remisión y seguimiento centralizado de facturas y pagos.
📅
Calendario de Implementación de la Facturación Electrónica.
Grupo de Expertos en Impuestos Indirectos de AEDAF:
AEDAF, logra un nuevo hito en su defensa de los derechos de los contribuyentes españoles. La Agencia Tributaria, a través del Foro de Asociaciones y Profesionales Tributarios, ha informado de su decisión de aplazar la implantación de Verifactu hasta la entrada en vigor de la factura electrónica para todos los obligados tributarios. Será en octubre de 2028.
🏛️
La Resolución.
La Orden HAC/1028/2026, de 2 de octubre regula la solución pública de facturación electrónica que se publicó ayer BOE247.
🛎️
¿Necesitas ➕ información? Contacta con nosotros ☎️ 91 714 03 36.
🆕 Más noticias 🗞️ Destacadas.
Fuente: AEDAF, BOE.
Actualiza261005
🪢