Medidas fiscales para evitar que el salario mínimo tribute en el IRPF en 2027.
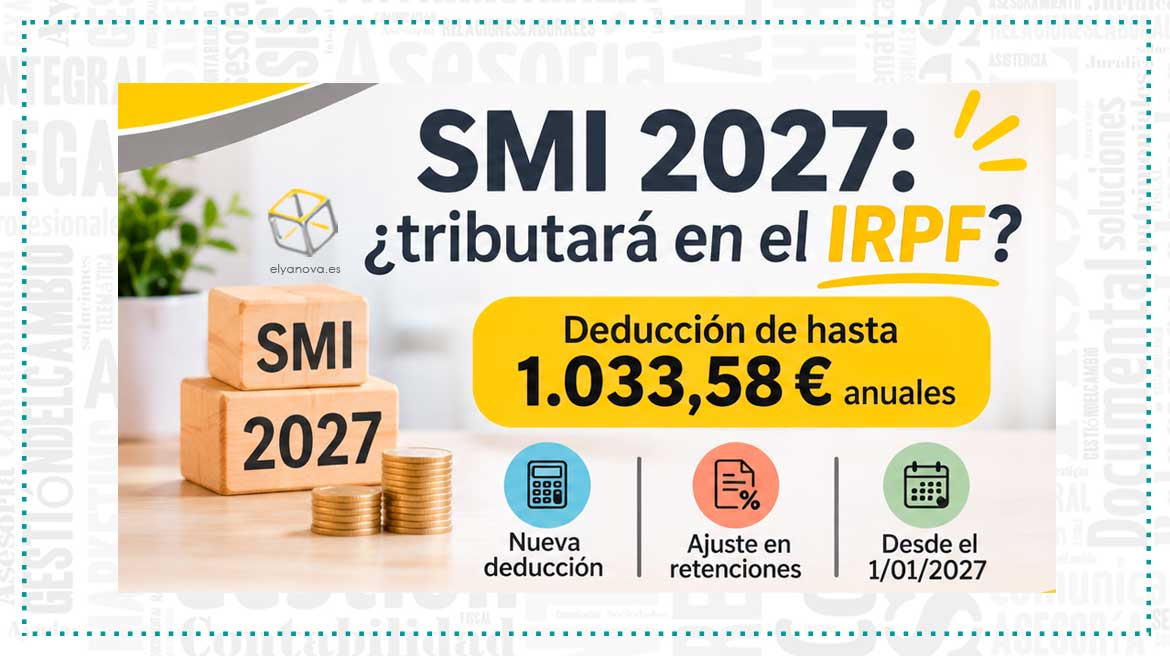
El Gobierno ha aprobado nuevas medidas fiscales para evitar que los trabajadores que perciban el salario mínimo interprofesional (SMI) en 2027 tengan que tributar por el Impuesto sobre la Renta de las Personas Físicas (IRPF).
La medida se recoge en el Real Decreto-ley 38/2026, de 17 de noviembre, publicado en el Boletín Oficial del Estado (BOE) el 18 de noviembre de 2026. La norma introduce modificaciones en el IRPF mediante una deducción fiscal y un ajuste en el cálculo de las retenciones sobre los rendimientos del trabajo.
El objetivo es evitar que los perceptores del salario mínimo soporten retenciones en sus nóminas y tengan que esperar a presentar la declaración de la renta para recuperar las cantidades retenidas.
📌
Table of Contents
¿A quién afectan las nuevas medidas fiscales?
Las modificaciones están dirigidas a los contribuyentes que obtengan rendimientos íntegros del trabajo inferiores a 23.171,89 euros anuales.
La deducción se aplicará en función de los ingresos anuales del trabajador y podrá alcanzar un máximo de 1.033,58 euros anuales.
No obstante, existe una condición importante: esta deducción no se aplicará a quienes obtengan rentas superiores a 6.500 euros anuales distintas de las procedentes del trabajo.
💶
¿Qué importe tendrá la deducción en el IRPF?
La cuantía de la deducción dependerá de los rendimientos íntegros anuales del trabajo:
| Rendimientos íntegros anuales | Deducción aplicable |
|---|---|
| Hasta 18.004 € | 1.033,58 € |
| Entre 18.004 € y 23.171,89 € | Variable y decreciente |
| 23.171,89 € o más | No se aplica |
📎
Para los trabajadores cuyos ingresos se encuentren entre 18.004 y 23.171,89 euros, la deducción se reducirá progresivamente mediante la siguiente fórmula:
1.033,58 € – (0,2 × diferencia entre los rendimientos del trabajo y 18.004 €).
Además, el importe de la deducción no podrá superar la parte de la cuota íntegra estatal y autonómica que corresponda proporcionalmente a los rendimientos netos del trabajo que dan derecho a ella.
🧾
¿Cómo afectará a las retenciones de las nóminas?
Una de las principales novedades del Real Decreto-ley 38/2026 es que la medida no se limita a introducir una deducción en la declaración de la renta.
También modifica el Reglamento del IRPF para adaptar el cálculo de las retenciones que se practican en las nóminas.
De esta manera, las empresas deberán tener en cuenta una minoración de la cuota de retención para las retribuciones del trabajo inferiores a 23.171,89 euros anuales:
-
Hasta 18.004 euros anuales: minoración de 1.033,58 euros.
-
Entre 18.004 y 23.171,89 euros: minoración progresivamente decreciente, conforme a la fórmula establecida en la norma.
La minoración no podrá provocar que la cuota de retención resulte negativa.
Con este mecanismo se pretende que los perceptores del salario mínimo interprofesional no soporten retenciones de IRPF y no tengan que esperar a presentar la declaración anual para recuperar las cantidades retenidas.
📅
¿Cuándo entrarán en vigor las nuevas medidas?
Las modificaciones fiscales recogidas en los artículos 5 y 6 del Real Decreto-ley 38/2026 tendrán efectos desde el 1 de enero de 2027.
Por tanto, las nuevas reglas deberán aplicarse tanto al cálculo de la deducción en el IRPF como al sistema de retenciones de las nóminas correspondientes al ejercicio 2027.
⚖️
¿Qué deben tener en cuenta las empresas y los trabajadores?
Estas modificaciones tienen consecuencias directas para las empresas, los departamentos de administración y recursos humanos y los profesionales encargados de gestionar las nóminas.
Será necesario revisar los procedimientos de cálculo de las retenciones del IRPF para adaptarlos a los nuevos importes y límites establecidos.
También conviene que los trabajadores conozcan las condiciones de acceso a la deducción, especialmente el límite de rentas adicionales de 6.500 euros anuales y las cantidades máximas aplicables.
Desde ELYA NOVA Asesores de Empresa recomendamos revisar las novedades fiscales con antelación para evitar errores en las nóminas y garantizar una correcta aplicación de la normativa durante 2027.
🎯
✔️ Desde la asesoría ELYA NOVA destacamos la importancia y nuestro enfoque para favorecer el desarrollo de las empresas, los autónomos y los profesionales y pymes.
¿Necesitas ➕ información? Contacta con nosotros ☎️ 91 714 03 36.
🆕 Más noticias 🗞️ Destacadas.
Fuente: Agencia Tributaria BOE287.
Actualiza261118
🪢